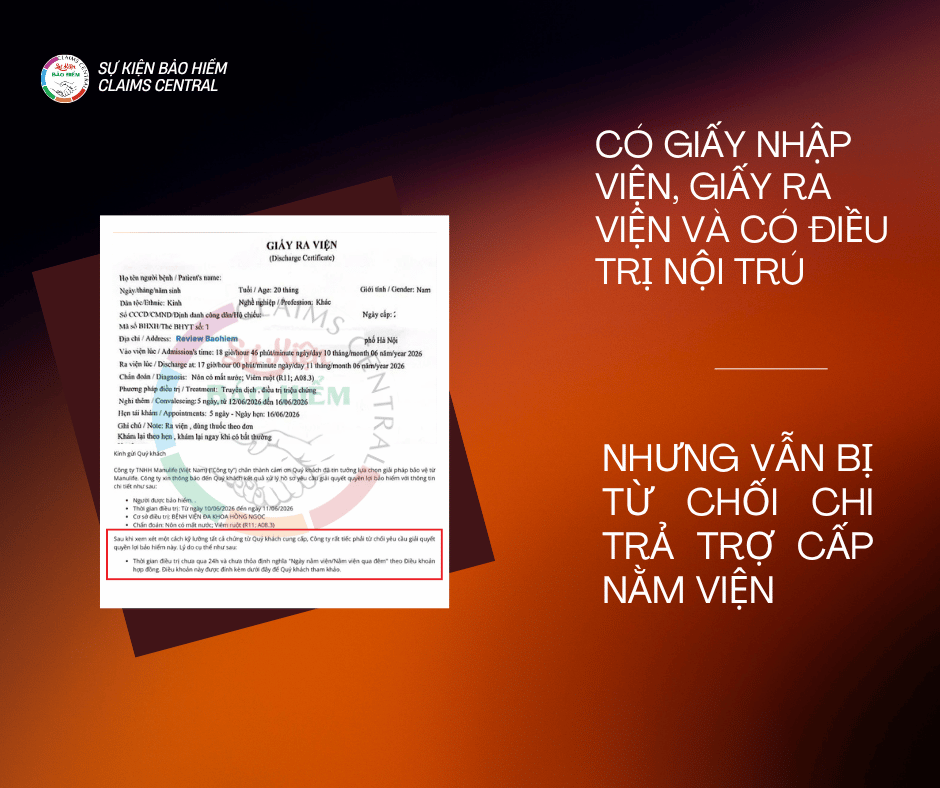
Rất nhiều khách hàng cho rằng chỉ cần có giấy nhập viện, có giấy ra viện và điều trị nội trú thì chắc chắn sẽ được doanh nghiệp bảo hiểm chi trả quyền lợi Trợ cấp y tế. Đây cũng là một trong những hiểu lầm phổ biến nhất mà Sự Kiện Bảo Hiểm thường gặp trong quá trình hỗ trợ hồ sơ bồi thường. Thực tế, việc được chi trả không phụ thuộc vào việc khách hàng có nằm viện hay không, mà phụ thuộc vào việc hồ sơ có đáp ứng đầy đủ các điều kiện đã được quy định trong hợp đồng bảo hiểm. Đây cũng là lý do vì sao có những trường hợp khách hàng điều trị nội trú hoàn toàn có thật nhưng vẫn bị từ chối quyền lợi.
QUYỀN LỢI TRỢ CẤP Y TẾ KHÔNG CHỈ DỪNG LẠI Ở VIỆC “NẰM VIỆN”
Trợ cấp y tế là quyền lợi bổ trợ được nhiều khách hàng lựa chọn vì khi đủ điều kiện chi trả, doanh nghiệp bảo hiểm sẽ thanh toán một khoản tiền cố định theo số ngày nằm viện. Khoản tiền này không phụ thuộc vào hóa đơn viện phí. Khách hàng có thể sử dụng để bù đắp thu nhập, chi phí đi lại, thuê người chăm sóc hoặc các khoản phát sinh trong quá trình điều trị. Đây là quyền lợi rất phù hợp với gia đình có trẻ nhỏ, người lớn tuổi hoặc người lao động phải nghỉ việc khi điều trị.
Tuy nhiên, để quyền lợi này phát sinh, hồ sơ phải đáp ứng đồng thời nhiều điều kiện trong quy tắc sản phẩm như:
• Có đúng định nghĩa “nằm viện” theo hợp đồng hay không?
• Có đủ thời gian nằm viện theo quy định của sản phẩm?
• Có thuộc phạm vi bảo hiểm?
• Có đang trong thời gian chờ?
• Có thuộc điều khoản loại trừ hay điều khoản loại trừ riêng?
• Việc nhập viện có cần thiết về mặt y khoa theo quy định chuyên môn?
Chỉ cần thiếu một trong các điều kiện trên, doanh nghiệp bảo hiểm hoàn toàn có thể từ chối chi trả theo đúng quy tắc hợp đồng.
CASE THỰC TẾ: THIẾU 1 GIỜ 46 PHÚT, QUYỀN LỢI KHÔNG PHÁT SINH
Sự Kiện Bảo Hiểm tiếp nhận một trường hợp khiến rất nhiều tư vấn viên tranh luận. Khách hàng là bé trai 20 tháng tuổi.
Theo giấy ra viện của bệnh viện:
• Chẩn đoán: Nôn có mất nước, viêm ruột.
• Điều trị nội trú bằng truyền dịch và điều trị triệu chứng.
Nhìn vào hồ sơ, đây rõ ràng là một ca điều trị nội trú thực tế, không phải khám ngoại trú. Rất nhiều người cho rằng chỉ với những thông tin này thì quyền lợi Trợ cấp y tế chắc chắn sẽ được chi trả. Nhưng khi đối chiếu hồ sơ với quy tắc sản phẩm, kết quả lại hoàn toàn khác.
ĐIỂM MẤU CHỐT NẰM Ở THỜI GIAN ĐIỀU TRỊ
Giấy ra viện ghi nhận: Nhập viện lúc 18 giờ 46 phút ngày 10/06/2026. Ra viện lúc 17 giờ ngày 11/06/2026. Tổng thời gian điều trị nội trú là 22 giờ 14 phút. Con số này được ghi nhận trực tiếp trên hồ sơ bệnh viện.
Trong khi đó, quy tắc của quyền lợi Trợ cấp y tế quy định rất rõ: Một “Ngày nằm viện” chỉ được tính khi người được bảo hiểm điều trị nội trú đủ 24 giờ liên tục. Không phải chỉ cần qua một đêm. Không phải chỉ cần bác sĩ chỉ định nhập viện. Không phải chỉ cần có giấy nhập viện và giấy ra viện. Điều kiện bắt buộc là phải đủ 24 giờ liên tục theo đúng định nghĩa của sản phẩm.
Khi đối chiếu với hồ sơ thực tế: Điều kiện hợp đồng yêu cầu: Đủ 24 giờ. Thời gian thực tế: 22 giờ 14 phút. Thiếu: 1 giờ 46 phút. Chỉ vì chưa đáp ứng điều kiện này nên quyền lợi Trợ cấp y tế không phát sinh.
DOANH NGHIỆP BẢO HIỂM TỪ CHỐI CÓ HỢP LÝ?
Sau khi nhận được thư phản hồi của doanh nghiệp bảo hiểm, lý do từ chối cũng được nêu rất rõ. Thời gian điều trị chưa đủ 24 giờ liên tục nên chưa đáp ứng định nghĩa “Ngày nằm viện” theo quy tắc của quyền lợi Trợ cấp y tế. Trong quá trình hỗ trợ hồ sơ, Sự Kiện Bảo Hiểm cũng ghi nhận nhiều ý kiến cho rằng cùng sản phẩm này vẫn có trường hợp điều trị dưới 24 giờ nhưng được chi trả.
Tuy nhiên, trong nghiệp vụ bồi thường, mỗi hồ sơ phải được đánh giá dựa trên điều khoản của hợp đồng và quyết định thẩm định cụ thể. Không loại trừ khả năng có những hồ sơ trước đây được giải quyết do sai sót trong quá trình thẩm định. Tuy nhiên, một quyết định trước đó không phải là căn cứ để khẳng định mọi hồ sơ tương tự đều phải được chi trả. Điều quan trọng nhất vẫn là đối chiếu từng điều khoản với từng hồ sơ cụ thể.
BÀI HỌC DÀNH CHO KHÁCH HÀNG VÀ TƯ VẤN VIÊN
Qua case thực tế này có thể thấy, rất nhiều tranh chấp trong bảo hiểm không bắt nguồn từ việc khách hàng có điều trị hay không, mà xuất phát từ việc chưa hiểu đầy đủ điều kiện phát sinh quyền lợi. Đối với khách hàng, đừng chỉ quan tâm mình được bảo hiểm bao nhiêu tiền. Điều quan trọng hơn là hiểu rõ khi nào quyền lợi đó được chi trả. Đối với tư vấn viên, việc giải thích đầy đủ các điều kiện trong quy tắc sản phẩm quan trọng không kém việc giới thiệu quyền lợi. Chỉ một dòng định nghĩa trong hợp đồng cũng có thể quyết định hàng chục, thậm chí hàng trăm triệu đồng quyền lợi của khách hàng sau này. Đó cũng là lý do Sự Kiện Bảo Hiểm luôn khuyến khích tư vấn viên đầu tư vào kiến thức nghiệp vụ, đọc kỹ quy tắc sản phẩm, phân tích hồ sơ y khoa và hiểu bản chất của từng quyền lợi trước khi tư vấn. Bảo hiểm không chỉ là bán một hợp đồng. Quan trọng hơn là giúp khách hàng hiểu đúng ngay từ đầu để khi rủi ro xảy ra, quyền lợi được giải quyết minh bạch, đúng điều khoản và hạn chế tối đa những tranh chấp không đáng có.