Thời gian vừa qua, cộng đồng bảo hiểm từng xôn xao trước một trường hợp khách hàng không may qua đời chỉ vì “thiếu vài ngày sống” so với điều khoản quy định trong hợp đồng, dẫn đến tranh cãi lớn liên quan đến quyền lợi lên đến hàng trăm triệu đồng.
Từ góc nhìn cảm xúc, rất nhiều người cho rằng doanh nghiệp bảo hiểm đang “máy móc”, “vô lý” hoặc “cố tình từ chối chi trả”. Nhưng nếu nhìn dưới góc độ chuyên môn, đây lại là một trong những điều khoản quan trọng và phổ biến nhất trong bảo hiểm bệnh hiểm nghèo: thời gian chờ sống.Điều đáng nói là không chỉ khách hàng, mà ngay cả nhiều tư vấn viên cũng chưa thực sự hiểu rõ bản chất của điều khoản này.
Trong thực tế, “thời gian chờ sống” là khoảng thời gian mà người được bảo hiểm phải còn sống kể từ thời điểm có kết quả chẩn đoán mắc bệnh lý nghiêm trọng theo quy định của hợp đồng. Nếu người được bảo hiểm qua đời trước khi kết thúc thời hạn này, công ty bảo hiểm sẽ từ chối chi trả quyền lợi bệnh lý nghiêm trọng.
Đây cũng chính là nguyên nhân khiến nhiều hồ sơ phát sinh tranh cãi. Người mất đã quá đau lòng, nhưng người ở lại tiếp tục đối mặt với áp lực tài chính và cảm giác hụt hẫng khi nghĩ rằng “đã tham gia bảo hiểm mà vẫn không được chi trả”. Tuy nhiên, điều quan trọng nhất không nằm ở việc tranh cãi cảm tính đúng – sai, mà nằm ở việc khách hàng và tư vấn viên có hiểu rõ điều khoản ngay từ đầu hay không.
4 MỐC THỜI GIAN CHỜ SỐNG PHỔ BIẾN CỦA CÁC NHÀ BẢO HIỂM HIỆN NAY
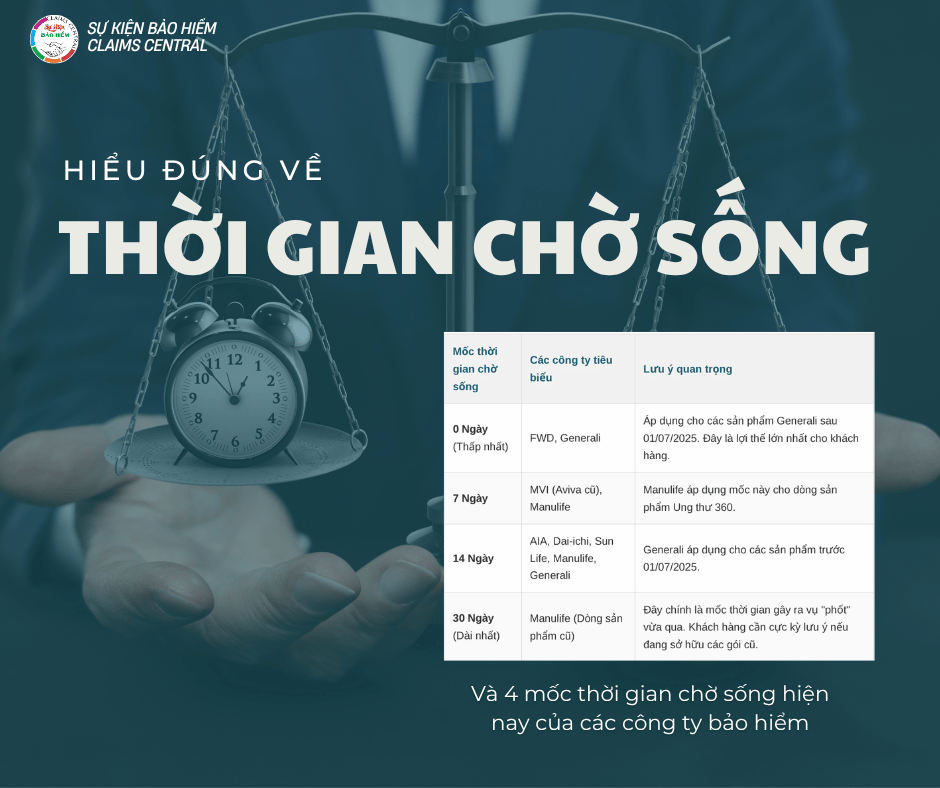
Qua quá trình rà soát và xử lý hồ sơ thực tế, Sự Kiện Bảo Hiểm ghi nhận hiện nay các sản phẩm bảo hiểm trên thị trường thường áp dụng 4 mốc thời gian chờ sống phổ biến:
Mốc 0 ngày: Đây là mức tối ưu nhất cho khách hàng, người bệnh được chi trả ngay khi có chẩn đoán mà không cần điều kiện về số ngày sống tiếp theo (ví dụ: FWD, hoặc các sản phẩm mới của Generali áp dụng từ tháng 07/2025)
Khách hàng được chi trả ngay khi đáp ứng đầy đủ định nghĩa bệnh lý theo điều khoản hợp đồng.
Mốc 7 ngày: Như MVI (AVIVA), Manulife áp dụng mốc này với dòng sản phẩm Ung thư 360
Mốc 14 ngày: Đây là mốc trung bình thường thấy ở các dòng sản phẩm hiện đại của AIA, Daiichi, Manulife (dòng mới) hoặc Sunlife
Mốc 30 ngày: Đây là mốc thời gian dài nhất và thường xuất hiện trong các hợp đồng cũ điển hình như của Manulife. Đây chính là mốc thời gian gây ra vụ “phốt” vừa qua. Khách hàng cần cực kỳ lưu ý nếu đang sở hữu các dòng sản phẩm cũ. Chỉ cần thiếu 1 ngày, hồ sơ vẫn có thể bị đánh giá không đủ điều kiện chi trả theo quy tắc sản phẩm. Đó là lý do vì sao cùng là bệnh hiểm nghèo, cùng tham gia bảo hiểm nhưng kết quả giải quyết quyền lợi giữa các khách hàng lại có thể hoàn toàn khác nhau.
TẠI SAO CÙNG MỘT CÔNG TY BẢO HIỂM LẠI CÓ NHIỀU MỐC THỜI GIAN CHỜ SỐNG KHÁC NHAU?
Đây là câu hỏi mà Sự Kiện Bảo Hiểm nhận được rất nhiều trong quá trình đào tạo và hỗ trợ hồ sơ.
Thực tế, mỗi sản phẩm bảo hiểm được xây dựng ở một thời điểm khác nhau sẽ có cấu trúc quyền lợi, mức phí và chính sách quản trị rủi ro khác nhau. Vì vậy, điều khoản thời gian chờ sống cũng sẽ khác nhau.
Ngay cả trong cùng một doanh nghiệp bảo hiểm:
• Sản phẩm cũ và sản phẩm mới có thể áp dụng thời gian chờ sống khác nhau
• Quyền lợi cơ bản và quyền lợi nâng cao có thể khác nhau
• Dòng sản phẩm ưu tiên quyền lợi chi trả nhanh thường sẽ có điều kiện khác với dòng sản phẩm truyền thống
Điều này dẫn đến thực tế là nhiều khách hàng đang sở hữu hợp đồng nhiều năm nhưng chưa từng kiểm tra xem sản phẩm của mình thuộc nhóm nào, áp dụng điều khoản nào và có đang bất lợi hơn các dòng sản phẩm mới hay không.
Từ góc độ chuyên môn, việc đọc điều khoản không thể chỉ dừng ở quyền lợi được chi trả bao nhiêu tiền, mà còn phải hiểu điều kiện để được chi trả là gì.
GIẢI PHÁP TỪ SỰ KIỆN BẢO HIỂM – LỜI KHUYÊN DÀNH CHO KHÁCH HÀNG VÀ TƯ VẤN VIÊN
Trong rất nhiều trường hợp thực tế, hồ sơ ban đầu bị đánh giá không đủ điều kiện chi trả, nhưng sau khi rà soát lại timeline điều trị, hồ sơ y khoa và cách xác định ngày chẩn đoán, kết quả xử lý đã thay đổi đáng kể.
Đó cũng là lý do Sự Kiện Bảo Hiểm luôn nhấn mạnh:
Bảo hiểm không chỉ là câu chuyện “có hợp đồng”, mà còn là câu chuyện hiểu đúng điều khoản và xử lý đúng hồ sơ.
Đối với khách hàng:
• Hãy chủ động kiểm tra lại hợp đồng mình đang tham gia
• Xác định rõ sản phẩm có áp dụng thời gian chờ sống hay không
• Không nên chỉ nghe tư vấn bằng lời mà cần đọc kỹ điều khoản quyền lợi
Đối với tư vấn viên:
• Cần hiểu rõ sự khác nhau giữa “dấu hiệu triệu chứng”, “ngày chẩn đoán xác định” và “ngày phát sinh bệnh”
• Không nên tư vấn theo cảm tính hoặc kinh nghiệm truyền miệng
• Khi phát sinh hồ sơ khó, cần rà soát kỹ hồ sơ y khoa trước khi kết luận khách hàng “mất quyền lợi”
Trong bối cảnh tranh chấp bảo hiểm ngày càng nhiều, kiến thức chuyên môn sẽ là yếu tố quyết định việc khách hàng được bảo vệ hay đánh mất quyền lợi của chính mình.
Sự Kiện Bảo Hiểm – Claims Central. Trân trọng.