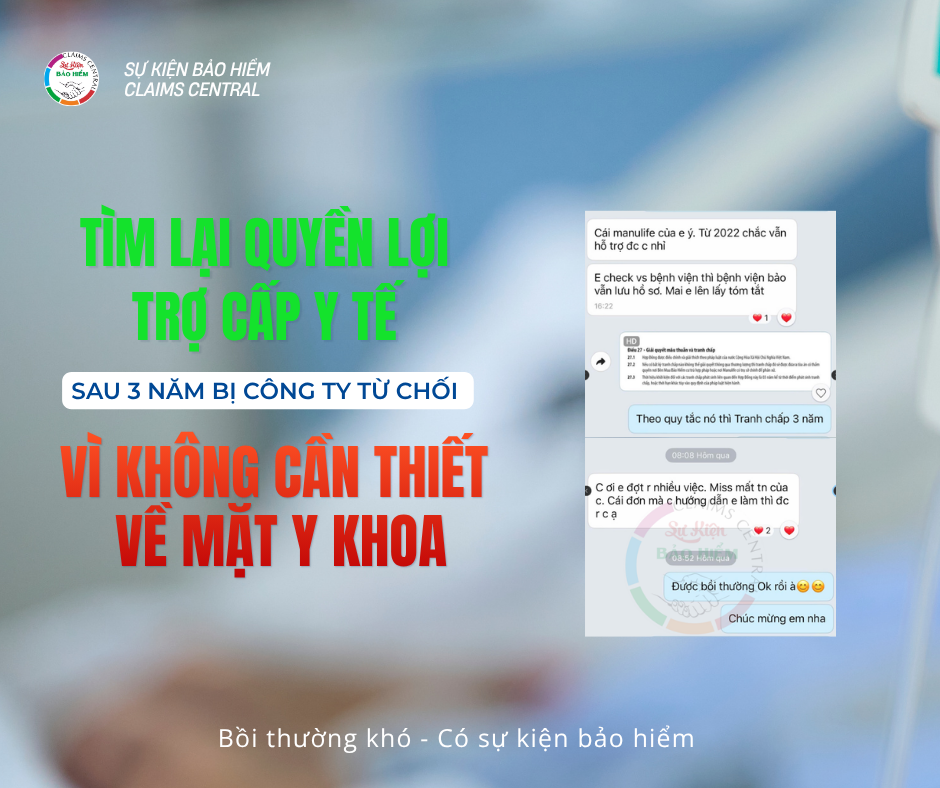
Có những khách hàng tìm đến để tham khảo một hợp đồng bảo hiểm mới. Nhưng trong một trường hợp gần đây, việc đầu tiên chúng tôi làm lại là giúp khách hàng tìm lại quyền lợi từ một hợp đồng cũ đã bị từ chối hơn 3 năm trước.
Sáng nay, đội ngũ SKBH nhận được tin nhắn của một khách hàng: “Chị ơi, Manulife đã chi trả cho em đợt nằm viện tháng 11/2022 rồi.” Đây là một kết quả đáng mừng, không chỉ bởi khách hàng đã nhận được quyền lợi, mà còn bởi một hồ sơ tưởng như đã khép lại sau hơn 3 năm vẫn còn cơ hội được xem xét lại.
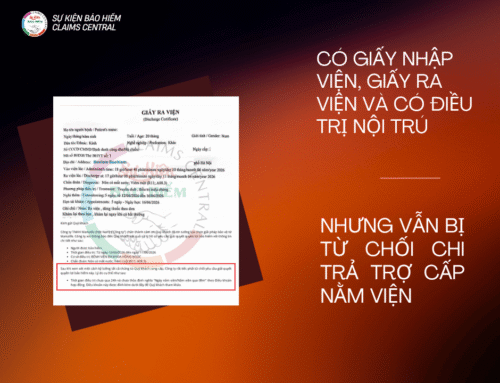
Khi trao đổi, chúng tôi được biết cuối năm 2022, khách hàng từng nằm viện gần hai tuần và đã yêu cầu Manulife giải quyết quyền lợi trợ cấp nằm viện nhưng bị từ chối với lý do điều trị không cần thiết về mặt y khoa. Sau khi nhận kết quả, khách hàng không tiếp tục khiếu nại hay yêu cầu xem xét lại. Họ đơn giản nghĩ rằng: “Bảo hiểm không trả thì chắc là mình không được trả.”
Đây cũng là tình trạng chúng tôi gặp ở không ít khách hàng. Họ không biết đọc quy tắc sản phẩm, không hiểu thư phản hồi của doanh nghiệp bảo hiểm đang căn cứ vào điều khoản nào, không biết hồ sơ còn có thể bổ sung hay yêu cầu xem xét lại hay không. Và vì không biết phải bắt đầu từ đâu, họ lựa chọn bỏ cuộc.
Với hồ sơ này, hơn ba năm đã trôi qua và đây cũng không phải hợp đồng do SKBH trực tiếp tư vấn. Tuy nhiên, dưới góc độ của một đơn vị hoạt động trong lĩnh vực hỗ trợ quyền lợi bảo hiểm, chúng tôi cho rằng trước khi khách hàng tiếp tục tham gia một hợp đồng mới, điều quan trọng là giúp họ hiểu rõ những quyền lợi mình đang có và kiểm tra xem hồ sơ cũ đã thực sự được giải quyết đúng hay chưa.
Quá trình được bắt đầu lại từ đầu: hướng dẫn khách hàng xin tóm tắt bệnh án, rà soát hồ sơ y tế, kiểm tra thư từ chối, đối chiếu quy tắc và điều khoản, chuẩn bị văn bản phản hồi, bổ sung những tài liệu cần thiết và theo dõi quá trình xử lý. Kết quả cuối cùng, Manulife đã xem xét và thực hiện chi trả quyền lợi cho khách hàng đối với đợt nằm viện tháng 11/2022.
Qua những hồ sơ thực tế như vậy, chúng tôi nhận thấy khách hàng không phải lúc nào cũng mất niềm tin chỉ vì một hồ sơ bị từ chối. Điều khiến họ mất niềm tin nhiều hơn là sau khi nhận được thư từ chối, không có ai đứng cạnh để giải thích chuyện gì đang xảy ra. Không ai giúp họ đọc điều khoản, không ai phân tích hồ sơ, không ai chỉ cho họ biết còn hướng nào có thể tiếp tục hay không. Cuối cùng, điều họ nhớ chỉ là: “Bảo hiểm không trả.”
Trong khi đó, ở một số trường hợp, điều khách hàng thiếu không phải là quyền lợi mà là một người có đủ kiến thức để cùng họ kiểm tra lại hồ sơ một cách có hệ thống.
Đây cũng là lý do tư vấn viên cần học về bồi thường
Tư vấn viên dành rất nhiều thời gian để học cách tìm kiếm khách hàng, tư vấn sản phẩm, xử lý từ chối và chốt hợp đồng. Nhưng có một giai đoạn quan trọng không kém: sau khi hợp đồng được phát hành.
Ngày khách hàng khỏe mạnh, việc tư vấn và bán một hợp đồng có thể không quá khó. Nhưng đến ngày khách hàng nằm trên giường bệnh, cầm trên tay một lá thư từ chối và gọi cho tư vấn viên: “Em phải làm gì bây giờ?”, lúc đó kiến thức của người tư vấn mới thực sự được kiểm chứng.
Một tư vấn viên chuyên nghiệp không nhất thiết phải trở thành chuyên gia bồi thường. Nhưng cần có khả năng đọc quy tắc, hiểu quyền lợi, biết cách tiếp cận hồ sơ y tế, phân tích lý do từ chối và nhận diện những điểm cần được làm rõ. Khi có cơ sở, cần biết cách hướng dẫn khách hàng chuẩn bị hồ sơ và phản hồi đúng trọng tâm. Khi không có cơ sở, cũng phải đủ kiến thức để giải thích rõ ràng, tránh tạo kỳ vọng sai cho khách hàng.
Đừng chỉ học để bán được hợp đồng
Chúng tôi luôn cho rằng: Tư vấn viên không nên chỉ học để bán được hợp đồng, mà cần học để biết phải làm gì khi khách hàng gặp rủi ro.
Biết đọc một hồ sơ bệnh án. Biết phân tích một thư từ chối. Biết nhìn ra vấn đề nằm ở đâu. Biết khi nào cần bổ sung hồ sơ, khi nào cần yêu cầu xem xét lại và khi nào cần giải thích để khách hàng hiểu đúng về quyền lợi của mình.
Đó cũng là tinh thần SKBH theo đuổi thông qua các chương trình đào tạo chuyên môn và chương trình Bồi thường đồng hành 1 năm dành cho tư vấn viên. Mục tiêu không chỉ là giúp TVV bán bảo hiểm tốt hơn, mà còn từng bước xây dựng năng lực để có thể đồng hành với khách hàng trong suốt vòng đời hợp đồng.
Bởi sau cùng, một trong những lời khen đáng giá nhất đối với người làm nghề không chỉ là: “Bạn tư vấn sản phẩm rất tốt.” Mà là: “Có vấn đề gì về hợp đồng bảo hiểm thì tôi biết mình có thể tìm đến bạn.”
Với SKBH, đó mới là giá trị của nghề tư vấn bảo hiểm: không chỉ bán một hợp đồng, mà đủ năng lực để đồng hành khi khách hàng thực sự cần mình.