Có một tình huống lặp lại rất nhiều lần trong ngành bảo hiểm nhân thọ: khách hàng gặp tai nạn, có tổn thương rõ ràng trên phim X-quang, phải điều trị, phải cố định xương bằng khung ngoài, nhưng khi nộp hồ sơ yêu cầu bồi thường thì lại nhận được câu trả lời từ chối. Phản ứng đầu tiên của khách hàng trong những trường hợp này thường là hoài nghi, cho rằng bảo hiểm lúc chào bán thì hứa hẹn đủ điều, đến lúc cần chi trả thì lại tìm cách né tránh. Không ít trường hợp khách hàng còn chia sẻ câu chuyện của mình lên các diễn đàn, mạng xã hội với tâm thế bị đối xử không công bằng.
Nhưng trước khi đi đến bất kỳ kết luận nào, có một câu hỏi cần được đặt ra trước tiên: hợp đồng bảo hiểm đang thực sự bảo vệ cho điều gì.
Một case thực tế: Tổn thương có thật, quyền lợi không phát sinh
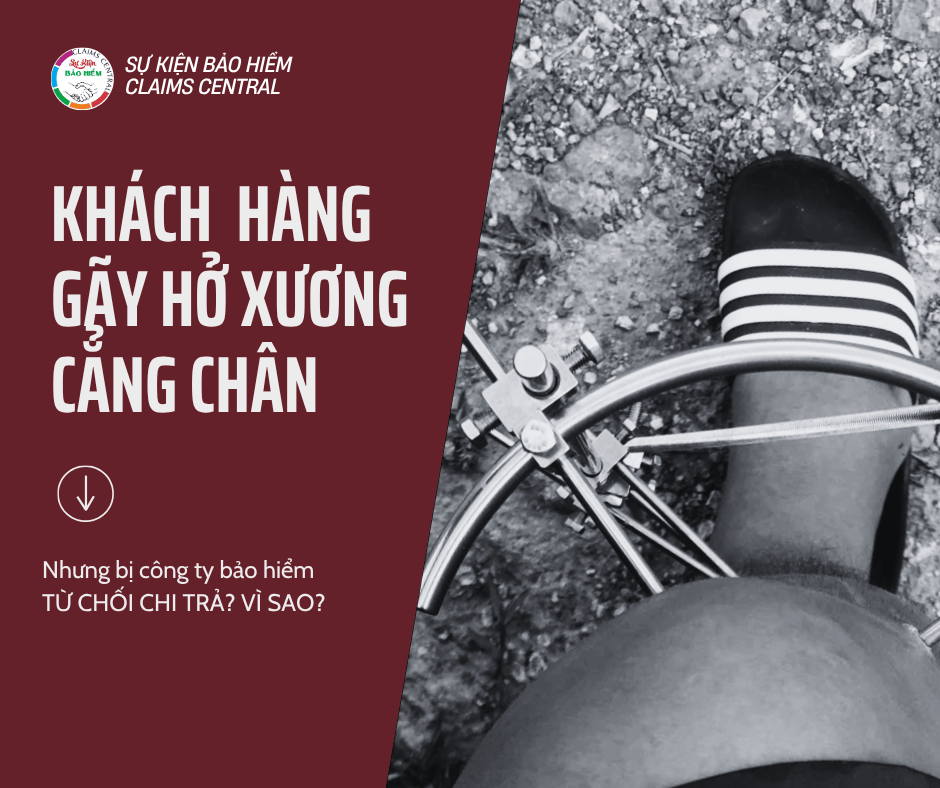
Một khách hàng nam, sinh năm 1986, bị chấn thương vùng gối và cẳng chân phải. Hình ảnh X-quang cho thấy tổn thương rõ nét, khách hàng phải cố định bằng khung cố định ngoài. Nhìn vào hồ sơ này, phần lớn người ngoài chuyên môn sẽ nghĩ rằng một tổn thương nặng như vậy chắc chắn phải được bồi thường.
Tuy nhiên, công ty bảo hiểm đã từ chối chi trả quyền lợi thương tật do tai nạn. Điều đáng nói là lý do từ chối không nằm ở việc phủ nhận tổn thương của khách hàng, cũng không phải vì nghi ngờ tính xác thực của phim X-quang. Theo văn bản trả lời, công ty bảo hiểm xác định rằng tình trạng tổn thương của khách hàng không thuộc danh mục được chi trả theo quyền lợi tổn thương của sản phẩm bảo hiểm tai nạn mà khách hàng đang tham gia.
Đây chính là điểm mấu chốt: có tổn thương là một chuyện, còn tổn thương đó có thuộc phạm vi bảo hiểm của quyền lợi khách hàng đang tham gia hay không lại là một chuyện hoàn toàn khác.
Bài học rút ra: Ba câu hỏi cần đặt ra trước khi kết luận
Khi tiếp cận một hồ sơ bị từ chối bồi thường, việc chỉ nhìn vào hình ảnh chẩn đoán hoặc chỉ dựa vào cảm nhận “mua bảo hiểm tai nạn mà không được trả là vô lý” là chưa đủ cơ sở để đánh giá đúng sai. Thay vào đó, cần quay lại ba câu hỏi nền tảng:
Thứ nhất, khách hàng đang tham gia quyền lợi bảo hiểm nào, cụ thể là phạm vi và tên gọi chính xác của quyền lợi đó trong hợp đồng.
Thứ hai, điều khoản hợp đồng định nghĩa tổn thương thuộc quyền lợi đó như thế nào, bao gồm danh mục thương tật được liệt kê kèm điều kiện chi trả cụ thể.
Thứ ba, tổn thương thực tế mà khách hàng gặp phải có nằm trong danh mục được chi trả theo điều khoản đó hay không.
Bồi thường bảo hiểm, xét đến cùng, không khó ở việc xác định khách hàng có bị thương hay không. Cái khó thực sự nằm ở việc xác định bị thương theo hình thức nào, mức độ nào thì mới đủ điều kiện để hợp đồng phát sinh trách nhiệm chi trả. Đọc đúng và hiểu đủ điều khoản quan trọng hơn rất nhiều so với việc chỉ nhìn vào hình ảnh thương tích bên ngoài.
Vì sao điều này quan trọng với người làm nghề tư vấn bảo hiểm
Với các Tư vấn viên, đây không đơn thuần là một câu chuyện rủi ro nghề nghiệp. Đây là một lời nhắc rằng năng lực đọc hiểu điều khoản, phân tích quyền lợi và dự đoán được khả năng phát sinh quyền lợi ngay từ giai đoạn tư vấn chính là yếu tố quyết định niềm tin của khách hàng về lâu dài. Một Tư vấn viên hiểu rõ điều khoản không chỉ bảo vệ được uy tín cá nhân, mà còn giúp khách hàng của mình tránh được những kỳ vọng sai lệch dẫn đến tranh chấp không đáng có sau này.
Đây cũng chính là lý do Sự Kiện Bảo Hiểm xây dựng chương trình đào tạo chuyên sâu về bồi thường bảo hiểm, dành riêng cho Tư vấn viên và những người làm nghề trong ngành.
Nếu bạn là Tư vấn viên mong muốn nâng cao năng lực chuyên môn về bồi thường, hoặc là khách hàng cần hỗ trợ xử lý một hồ sơ bồi thường đang gặp vướng mắc, Sự Kiện Bảo Hiểm sẵn sàng đồng hành cùng bạn với sự chuyên nghiệp, minh bạch và tận tâm.